
发布日期:2026-09-18 01:09 点击次数:95
文 | 招商宏不雅张静静团队
高兴孟晚舟女士美国司法部达成暂缓起诉协议,该协议已获得纽约东区法院法官Ann M。 Donnelly批准。根据该协议条款,不会美国进一步起诉,加拿大引渡程序将会终止。孟女士认罪,十分期待14月后指控将完全撤销。现在,即将重获自由,回家家人团聚。中枢不雅点
秦刚就台湾问题等中方核心关切阐明了严正立场,强调美方应予尊重,停止干涉中国内政,停止以竞争为名损害中方主权安全发展利益。希望美方采取实际行动,落实两国元首巴厘岛会晤重要共识及美方有关承诺,同中方相向而行,有效管控分歧、促进交流合作,推动中美关系止跌企稳,重回健康稳定发展轨道。
本年亚洲货币汇率显赫贬值,4月以来贬值加重。1)4月26日日本央行议息会议看护利率不变,日元加快贬值至158.33。本年以来至4月26日,日元兑好意思元汇率累计下落10.9%,在亚洲主要货币中跌幅最深;此外,泰铢、韩元、印尼卢比、菲律宾比索、马来西亚林吉特、东说念主民币、越南盾、印度卢比兑好意思元汇率分歧下落7.6%、6.3%、4.8%、4.0%、3.9%、2.1%、1.6%、0.3%。2)强好意思元是本轮亚洲货币贬值的主导身分。正如咱们此前屡次指示的,由于好意思国通胀数据握续超预期,好意思联储降息预期一降再降,截止4月26日,10年期好意思债收益率从3.9%升至4.7%、好意思元指数累计高潮4.6%。换言之,所谓的亚洲货币贬值潮主若是日元、泰铢、韩元与印尼卢比,以东说念主民币为代表的其余币种虽对好意思元稍微贬值、但仍对一揽子增值。此外,近期中国股债都迎来外资净流入标明在部分亚洲国度风险上升的进程中,中国经济与策略反而取得了国外本钱深爱。3)日韩理论干扰,印尼不测加息。日本韩国近期进行理论干扰措施,尚未领受实验策略行径。印尼央行4月24日超预期加息25BP,印尼央行行长示意升息是为了加强印尼汇率褂讪,此外,印尼央行通过出售高收益证券并买入印尼盾以支握本国汇率。
强好意思元所在能否握续?1)短期来看,咱们仍预测本年大选之前降息的概率都不太大,因此本年大选前,强好意思元或握续。好意思国通胀和消耗韧性的背后是住户部门健康的金钱欠债表和现款流量表的支握,因而更具粘性,面前在野党民调支握率偏低,念念要连任仍需勤快,因此看护高利率环境以抗通胀仍是紧要任务。另外,如果降息则是证实了好意思国经济转差,大选之前不降息亦不错看护面前好意思股的虹吸效应。2)然而再往后看,好意思联储开启降息,强好意思元的所在难以为继。这两年好意思国经济茁壮的背后,好意思国脉就存在的里面矛盾疫后被进一步知道化,财政压力陡增,贫富差距推升至历史之最。疫后的茁壮对好意思国经济的“透支”的反作用或在大选后渐渐知道。预测2025年好意思国经济粗略率渐渐参加偏弱情状,重迭渊博的财政压力,好意思国渐渐参加降息周期,好意思债和好意思元高位回落,亚洲货币贬值压力缓解。。
彩票网站评测本轮情况或好于亚洲金融危急,合座风险可控。内因来看,1997-1998年亚洲金融危急本质是过度举债与偿债才智不及的矛盾,过度依赖外资和出口导向的发展款式但并未收场产业升级,金融商场轨制舛误则进一步放大风险。本轮的上风在于:1)亚洲新兴六国债务天然在推广但偿债才智显豁改善。亚洲新兴六国内债与外债水平与1997-1998年高点周边,但本轮债务推广在寰球领域内存在大量性,且以短期外债占总储备比重和短期外债占当年出口创汇收入比重意象的偿债才智显豁擢升。2)基本面更有保险。价值链重塑配景下,2023年亚洲新兴国度正处于“建厂房、购拓荒”阶段,后续有望参加投产期并激动新一轮基础武艺设立改善和制造业产业升级。3)金融轨制亦在握住完善。当今印度、泰国、越南、印尼、马来西亚、菲律宾均领受有惩处的浮动汇率制,2022年越南、泰国、菲律宾天然仍存在平庸技俩赤字但赤字率已显豁低于亚洲金融危急时刻。本钱流动方面,亚洲新兴六国尤其是印度仍饱读舞FDI等产业本钱流入,但以股债意象的金融本钱流入并不高。因此,从汇率轨制、本钱流动、国皮毛差三个维度意象,本轮亚洲新兴六国风险步伐才智显豁擢升。
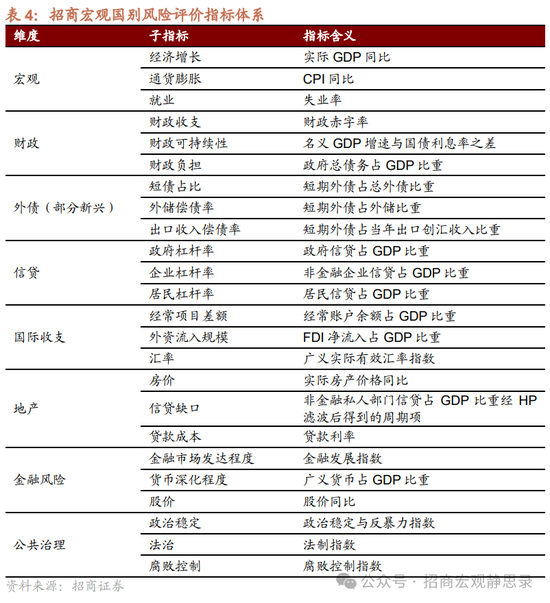
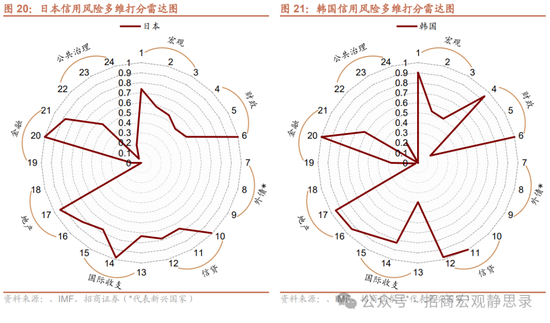
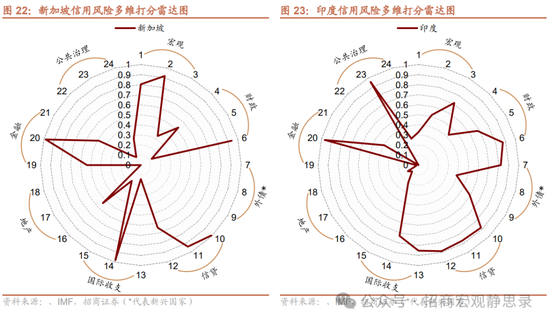
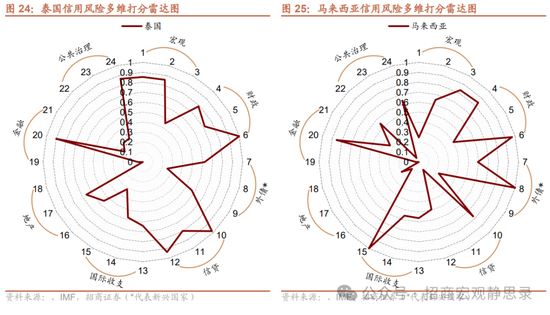
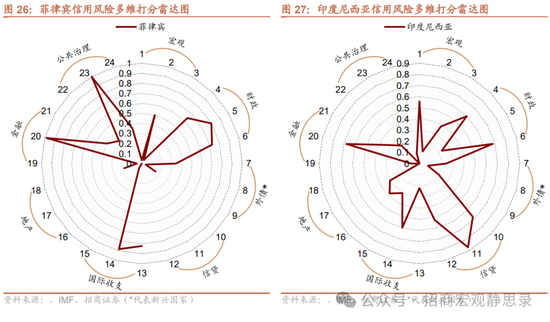
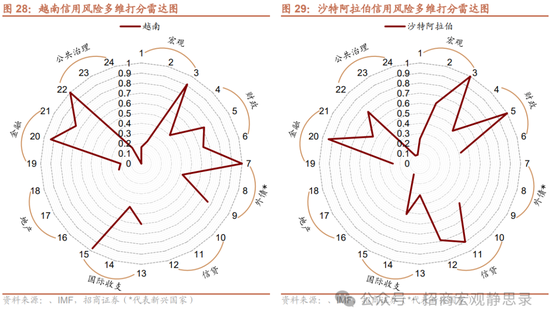
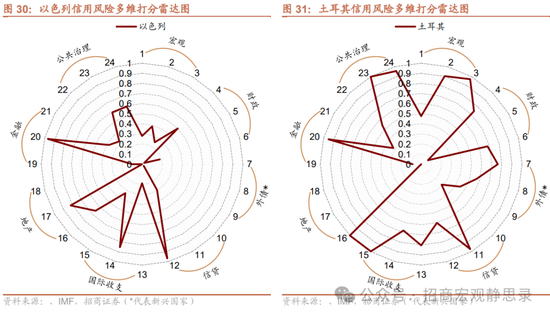
是否存在尾部风险?若跳出亚洲从寰球维度看,土耳其风险或相对偏高。基于招商宏不雅构建的《国别信用风险评价方针体系》,最新方针娇傲亚洲国度共同存在的风险点有:杠杆率偏高(尤其是企业端)。马来西亚、印度、泰国财政压力较大,印度、越南、土耳其外资依赖度偏高。印度、菲律宾、土耳其的法制风险较高,泰国、土耳其的恶臭步伐风险较高。此外,土耳其房价和汇率压力较大。
菠菜圈平台正文
一、4月以来亚洲货币贬值潮加重
皇冠官网(一)本年亚洲货币汇率显赫贬值,4月以来贬值加重
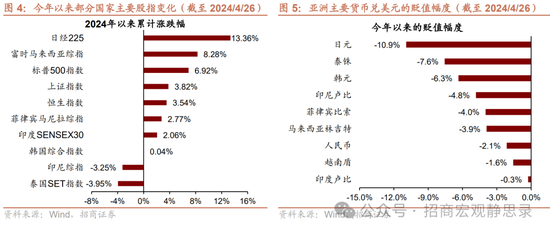
本年以来,亚洲主要国度货币大量贬值,4月以来贬值加重。日元、韩元和泰铢的跌幅居前。4月26日日本央行货币策略会议晓谕看护利率不变,日元对好意思元加快贬值至158.33,跌至1990年6月以来的新低。3月份议息会议上。日央行退出负利率和YCC策略落地,尔后日元握续走贬。截止4月26日,本年以畴昔元累计下落10.9%,在亚洲主要国度货币中跌幅最深;其次是泰铢和韩元,其兑好意思元的汇率在本年以来分歧累计下落了7.6%和6.3%;印尼卢比、菲律宾比索、马来西亚林吉特、东说念主民币、越南盾、印度卢比兑好意思元汇率在本年分歧累计下落了4.8%、4.0%、3.9%、2.1%、1.6%、0.3%。东说念主民币、越南盾和印度卢比在本轮亚洲货币贬值潮中发扬相对舒服。
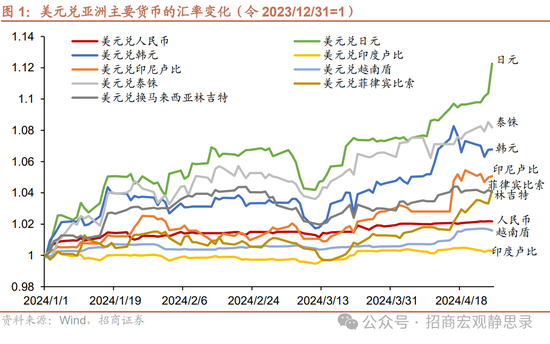
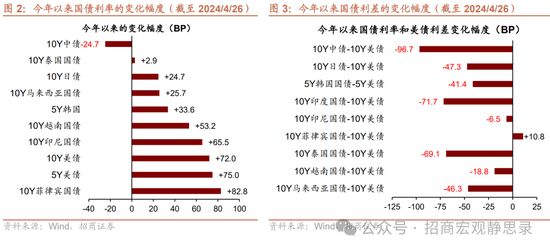
本年以来,主要亚洲国度的长端国债利率大量上行(中债之外),其中菲律宾、印尼、越南、马来西亚、日本10年期国债收益率分歧上行82.8BP、65.5BP、53.2BP、25.7BP、24.7BP,上行幅度较显豁。但由于好意思债的上行幅度更大,因而列国国债收益率和好意思债的利差下降,仅有10Y菲律宾国债利率和10Y好意思债的利差小幅上行。
本轮贬值潮中,亚洲主要股指发扬分化,日经225指数、马来西亚概括指数、上证指数、恒生指数的涨幅居前,本年以来截止4月26日分歧高潮13.4%、8.3%、3.8%、3.5%;泰国SET指数和印尼综指发扬较差,分歧下落3.9%和下落3.3%。
(二)强好意思元是本轮亚洲货币贬值的主导身分
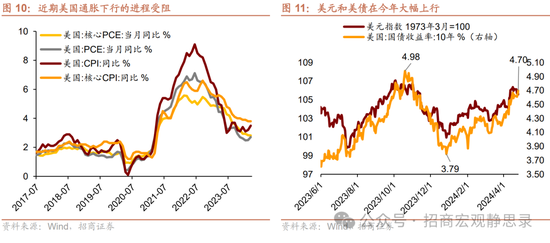
本轮亚洲货币贬值潮主要由强好意思元所主导。正如咱们此前屡次指示的,由于好意思国通胀数据握续超预期,好意思联储降息预期一降再降。好意思国CPI同比增速依然畅通4个月高于商场预期,3月份好意思国CPI同比3.8%(预期3.7%),较2023年6月的低点3%上行了0.8个百分点。4月25日,好意思国第一季度中枢PCE物价指数年化季率初值录得3.7%,大幅高于商场预期的3.4%和前值2.0% 。受薪资增速、消耗韧性和住房价钱粘性的影响,好意思国通胀下行程度受阻。好意思国高通胀的背后是住户部门极端健康的金钱欠债表和现款流量表的支握,因而更具粘性。
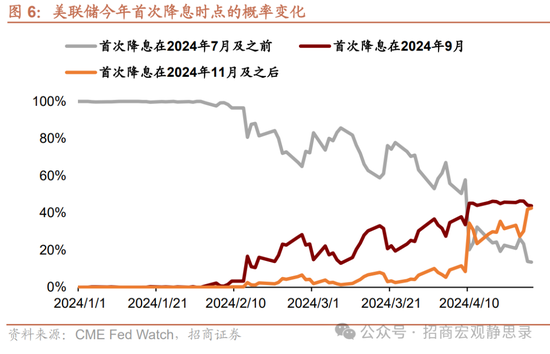
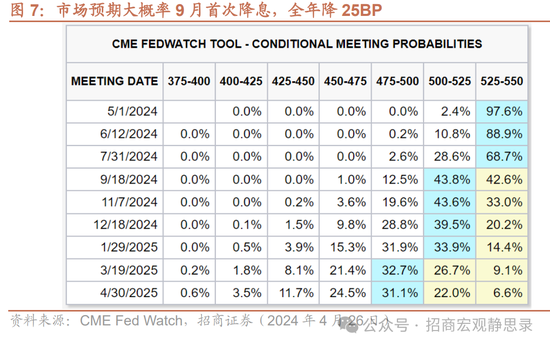
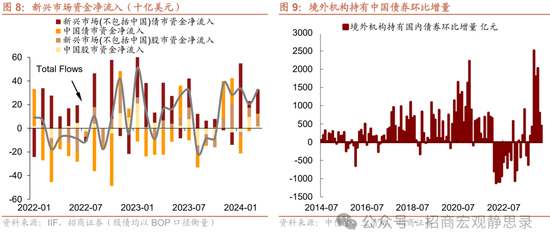
美高梅赌场CME好意思联储不雅察用具娇傲,截止4月26日,商场仍预期9月份初次降息的概率最大,但初次降息时点为11-12月的概率从一季度的10%以内显赫上升至42.6%。跟着降息预期握住换取,好意思债和好意思元在本年大幅上行,截止4月26日,好意思元指数在本年累计上行4.6%、10年期好意思债收益率累计上行79个基点,从3.9%升至4.7%。换言之,所谓的亚洲货币贬值潮主若是日元、泰铢、韩元与印尼卢比,以东说念主民币为代表的其余币种虽对好意思元稍微贬值、但仍对一揽子增值。从近期国内高频数据看,分娩端保握韧性,而需求端也有部分方针出现改善,若策略进一步发力则经济握续回升可期。此外,中债登、上清所数据娇傲包括国债、政金债、同行存单等在内的一齐国内债券已获外资畅通7个月净增握(见图9),而国外金融协会(IIF)以国皮毛差投资组合口径统计的3月中国股债都迎来外资净流入(见图8),为前年6月以来初次,这标明在部分亚洲国度风险上升的进程中,中国经济与策略反而取得了国外本钱深爱。
(三)列国央行搪塞:日韩理论干扰,印尼不测加息
面临货币大幅贬值的所在,日本韩国领受理论干扰措施。4月17日,好意思国财长耶伦与日本财务大臣铃木俊一、韩国企划财政部长崔相穆在国外货币基金组织和全国银行的春季年会手艺商榷汇率问题,发布声明称对日韩两国汇率近期的大幅下落严重存眷。4月17日韩国央行行长李昌镛示意“近期韩元的疲软走势略显偏执,针对汇率波动问题,韩国央行有效具来领受行径”“央行随时准备领受褂讪措施,并领有敷裕的资源这样作念”。但当今看来理论干扰后果有限。4月下十日央行议息会议看护宽松、好意思国公布PCE通胀超预期后,日元接续贬值。

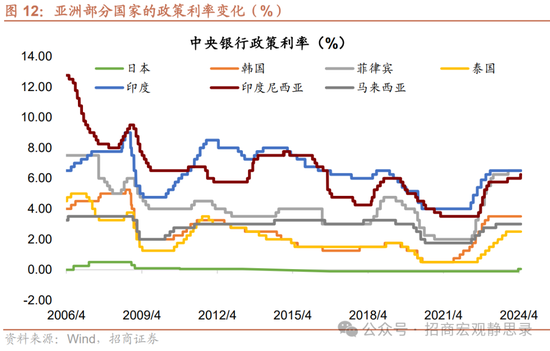
印尼央行领受实验行径,不测加息。印尼遥远平庸账户赤字,外债水平较高,且近期印尼卢比的贬值幅度在亚洲国度货币中居前,印尼央行积极领受实验行径干扰外汇商场。4月24日,印尼央行超预期加息25BP,将基准利率上调至6.25%,商场预期为看护6%不变。印尼央行行长Perry Warjiyo在记者会上示意“在寰球风险可能恶化的情况下,升息是为了加强印尼汇率褂讪”。指出此举是退缩性和前瞻性的作念法,以确保通胀看护在印尼央行1.5%-3.5%的标的区间。3月份印尼CPI增速从2.8%反弹至3.1%。此外,印尼央行通过出售高收益证券并买入印尼盾以支握本国汇率。
二、本轮亚洲货币贬值潮有何不同?预测合座风险可控
(一)大选前好意思元强势或握续,来岁粗略率转向下行
皇冠客服飞机:@seo3687短期来看,咱们仍预测本年大选之前降息的概率都不太大,因此本年大选前,强好意思元或握续;但大选收尾后,好意思国粗略率渐渐步入降息,好意思元和好意思债参加下行通说念。
最初,咱们仍预测本年大选之前降息的概率都不太大,大选前强好意思元或握续。一方面,好意思国通胀和消耗韧性的背后是住户部门健康的“两表”的支握因而更具粘性,面前在野党民调支握率偏低,念念要连任仍需勤快,因此从政事诉求来看,看护高利率环境以抗通胀仍是紧要任务。另一方面,如果降息则是证实了好意思国经济转差,或令前年以来抱团好意思股的资金退去,因此大选之前不降息亦不错看护面前好意思股的虹吸效应。因此,大选前好意思债或看护高位,以致有概率再触4.8%-5%区间;好意思元也将看护在高位轰动。
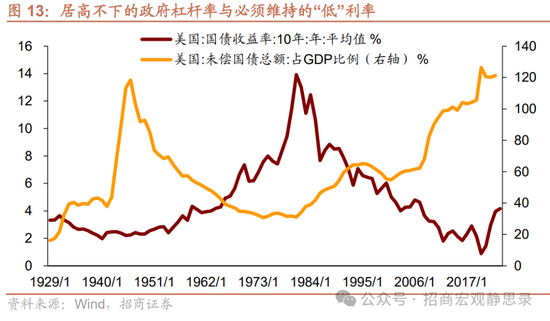
皇冠体育娱乐城然而再往后看,好意思联储开启降息,强好意思元的所在难以为继。2025年好意思国经济粗略率会渐渐参加偏弱的情状,好意思国相干于其他发达国度的相对上风也会松开。正如太阳下面都有暗影,这两年好意思国经济“茁壮”的背后,好意思国脉就存在的两点里面矛盾疫后被进一步知道化,一是财政压力陡增,二是实验利率偏低将贫富差距推升至历史之最。疫后的茁壮对好意思国经济透支的反作用或在大选之后渐渐知道。好意思国存量国债周期约就是10年期好意思债的周期,因此不错简短将10年期好意思债收益率看作是好意思国财政的锚。如图11,历史上好意思国政府宽财政加杠杆的时刻对应着10年期好意思债收益率下行,从而缩短利息开销压力;政府去杠杆的时刻对应着10年期好意思债收益率上升。预测大选收尾后,面临渊博的财政压力,好意思国渐渐参加降息周期,10年期好意思债收益率高位回落,亚洲货币贬值压力缓解。
(二)本轮情况或好于亚洲金融危急
内因来看,1997-1998年亚洲金融危急本质是过度举债与偿债才智不及的矛盾,过度依赖外资和出口导向的发展款式但并未收场产业升级,金融商场轨制舛误则进一步放大风险。从这几个角度看,咱们合计本轮亚洲国度合座风险相对可控。
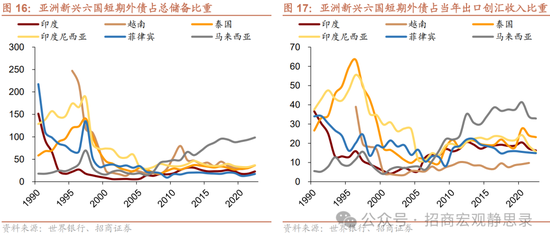
最初,债务天然在推广但偿债才智显豁改善。无论是内债照旧外债,疫后亚洲新兴六国(印度、越南、泰国、印度尼西亚、菲律宾、马来西亚)债务均有所推广,且面前水平与1996-1997年高点接近,但畴前20多年寰球主要经济体债务领域均上台阶,背后响应的是好意思欧日等发达经济体放水的外溢效应,从这个角度看面前亚洲新兴六国债务水平并不高。更贫瘠的是,以短期外债占总储备比重和短期外债占当年出口创汇收入比重意象的偿债才智显豁擢升,抗风险才智较以往显豁改善。
博彩网站自动送彩金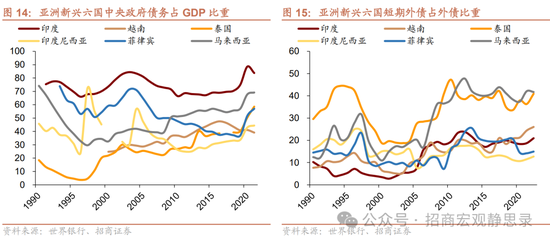
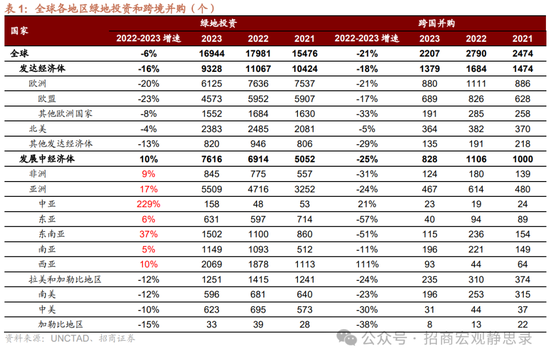
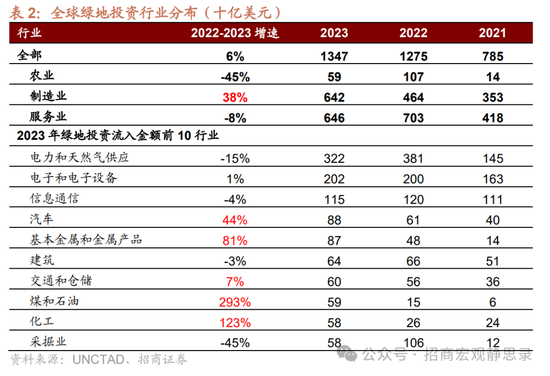
其次,亚洲新兴国度或受益于本轮寰球制造业景气回升并有望迎来产业升级,基本面更有保险。2023年寰球绿地投资数目下降6%但金额上升6%,其中,非洲和亚洲绿地投资显豁增多,尤其中亚和东南亚,2023年各增长229%和37%。制造业是绿地投资增长的主要初始,2023年制造业绿地投资增长38%,农业和处业绩各下降45%和8%,绿地投资流入金额前十大行业中,高度依赖寰球价值链分娩的汽车、基本金属和金属居品、交通和仓储、煤和石油、化工均2023年增速显豁上升,但其余行业发扬一般。这偶然标明,价值链重塑配景下,泰西等国要点扶握亚洲新兴国度并加快落地配套产业,2023年亚洲新兴国度正处于“建厂房、购拓荒”阶段,后续有望参加投产期并激动新一轮基础武艺设立改善和制造业产业升级。
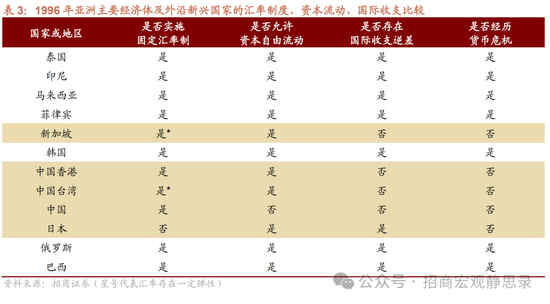
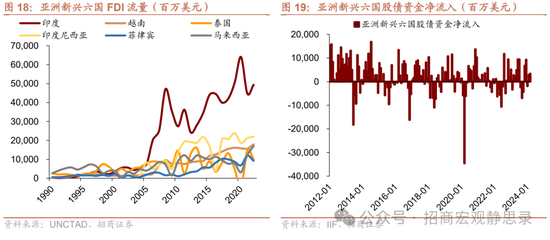
终末,金融轨制亦在握住完善。1999年克鲁格曼伙同蒙代尔-弗莱明模子对亚洲金融危急进行实证分析,提议了“三元悖论”,即一个国度不行能同期收场本钱流动解放、货币策略的孤独性和汇率的褂讪性。咱们发现,握续的国皮毛差逆差、固定汇率机制加上允许本钱解放流动是亚洲主要经济体及外沿新兴国度发生货币危急的充分必要要求。当今,印度、泰国、越南、印尼、马来西亚、菲律宾均领受有惩处的浮动汇率制,2022年越南、泰国、菲律宾天然仍存在平庸技俩赤字但赤字率已显豁低于亚洲金融危急时刻。本钱流动方面,亚洲新兴六国尤其是印度仍饱读舞FDI等产业本钱流入,但以股债意象的金融本钱流入并不高。因此,从汇率轨制、本钱流动、国皮毛差三个维度意象,本轮亚洲新兴六国风险步伐才智显豁擢升。
三、是否存在尾部风险?土耳其风险或相对偏高
基于招商宏不雅构建的《国别信用风险评价方针体系》,最新方针娇傲亚洲国度共同存在的风险点有:杠杆率偏高(尤其是企业端)。马来西亚、印度、泰国财政压力较大,印度、越南、土耳其外资依赖度偏高。印度、菲律宾、土耳其的法制风险较高,泰国、土耳其的恶臭步伐风险较高。此外,土耳其的房价和汇率压力较大。
风险指示:
寰球经济和货币策略超预期。
以上内容来自于2024年4月28日的《日、韩、印尼货币贬值风险会延长吗? 》评释注解,评释注解作家张静静,王泺宾,裴明楠,能干内容请参教师究评释注解。
股市回暖,抄底炒股先开户!智能定投、要求单、个股雷达……送给你>>
 海量资讯、精确解读,尽在新浪财经APP
包袱裁剪:王长生 太阳城娱乐
博彩公司为什么把足球看得那么准